God fredag!
Denne uken er det Bauer Media Outdoor som har pennen. Vi ser nærmere på hvordan julehandelen flytter seg, og hva det betyr for merkevarer som skal bli lagt merke til i årets viktigste handleuker.
November har stjålet julehandelen
Julehandelen starter ikke lenger i desember. I fjor sto november for 47,7 prosent av handelen i årets to siste måneder, mot 43,7 prosent i 2014. Black Week og økt netthandel er blant driverne bak utviklingen.
Og potten er stor: NHO Service og Handel anslår at nordmenn vil handle for 150 milliarder kroner i november og desember 2026, 4,5 milliarder mer enn i fjor!
Når mer av handelen samles i november, samles også flere merkevarer, budskap og tilbud i de samme ukene. Utfordringen blir ikke bare å ha et godt tilbud, men å bli lagt merke til før kunden har bestemt seg.
Kilde: NHO Service og Handel, Julehandel 2026.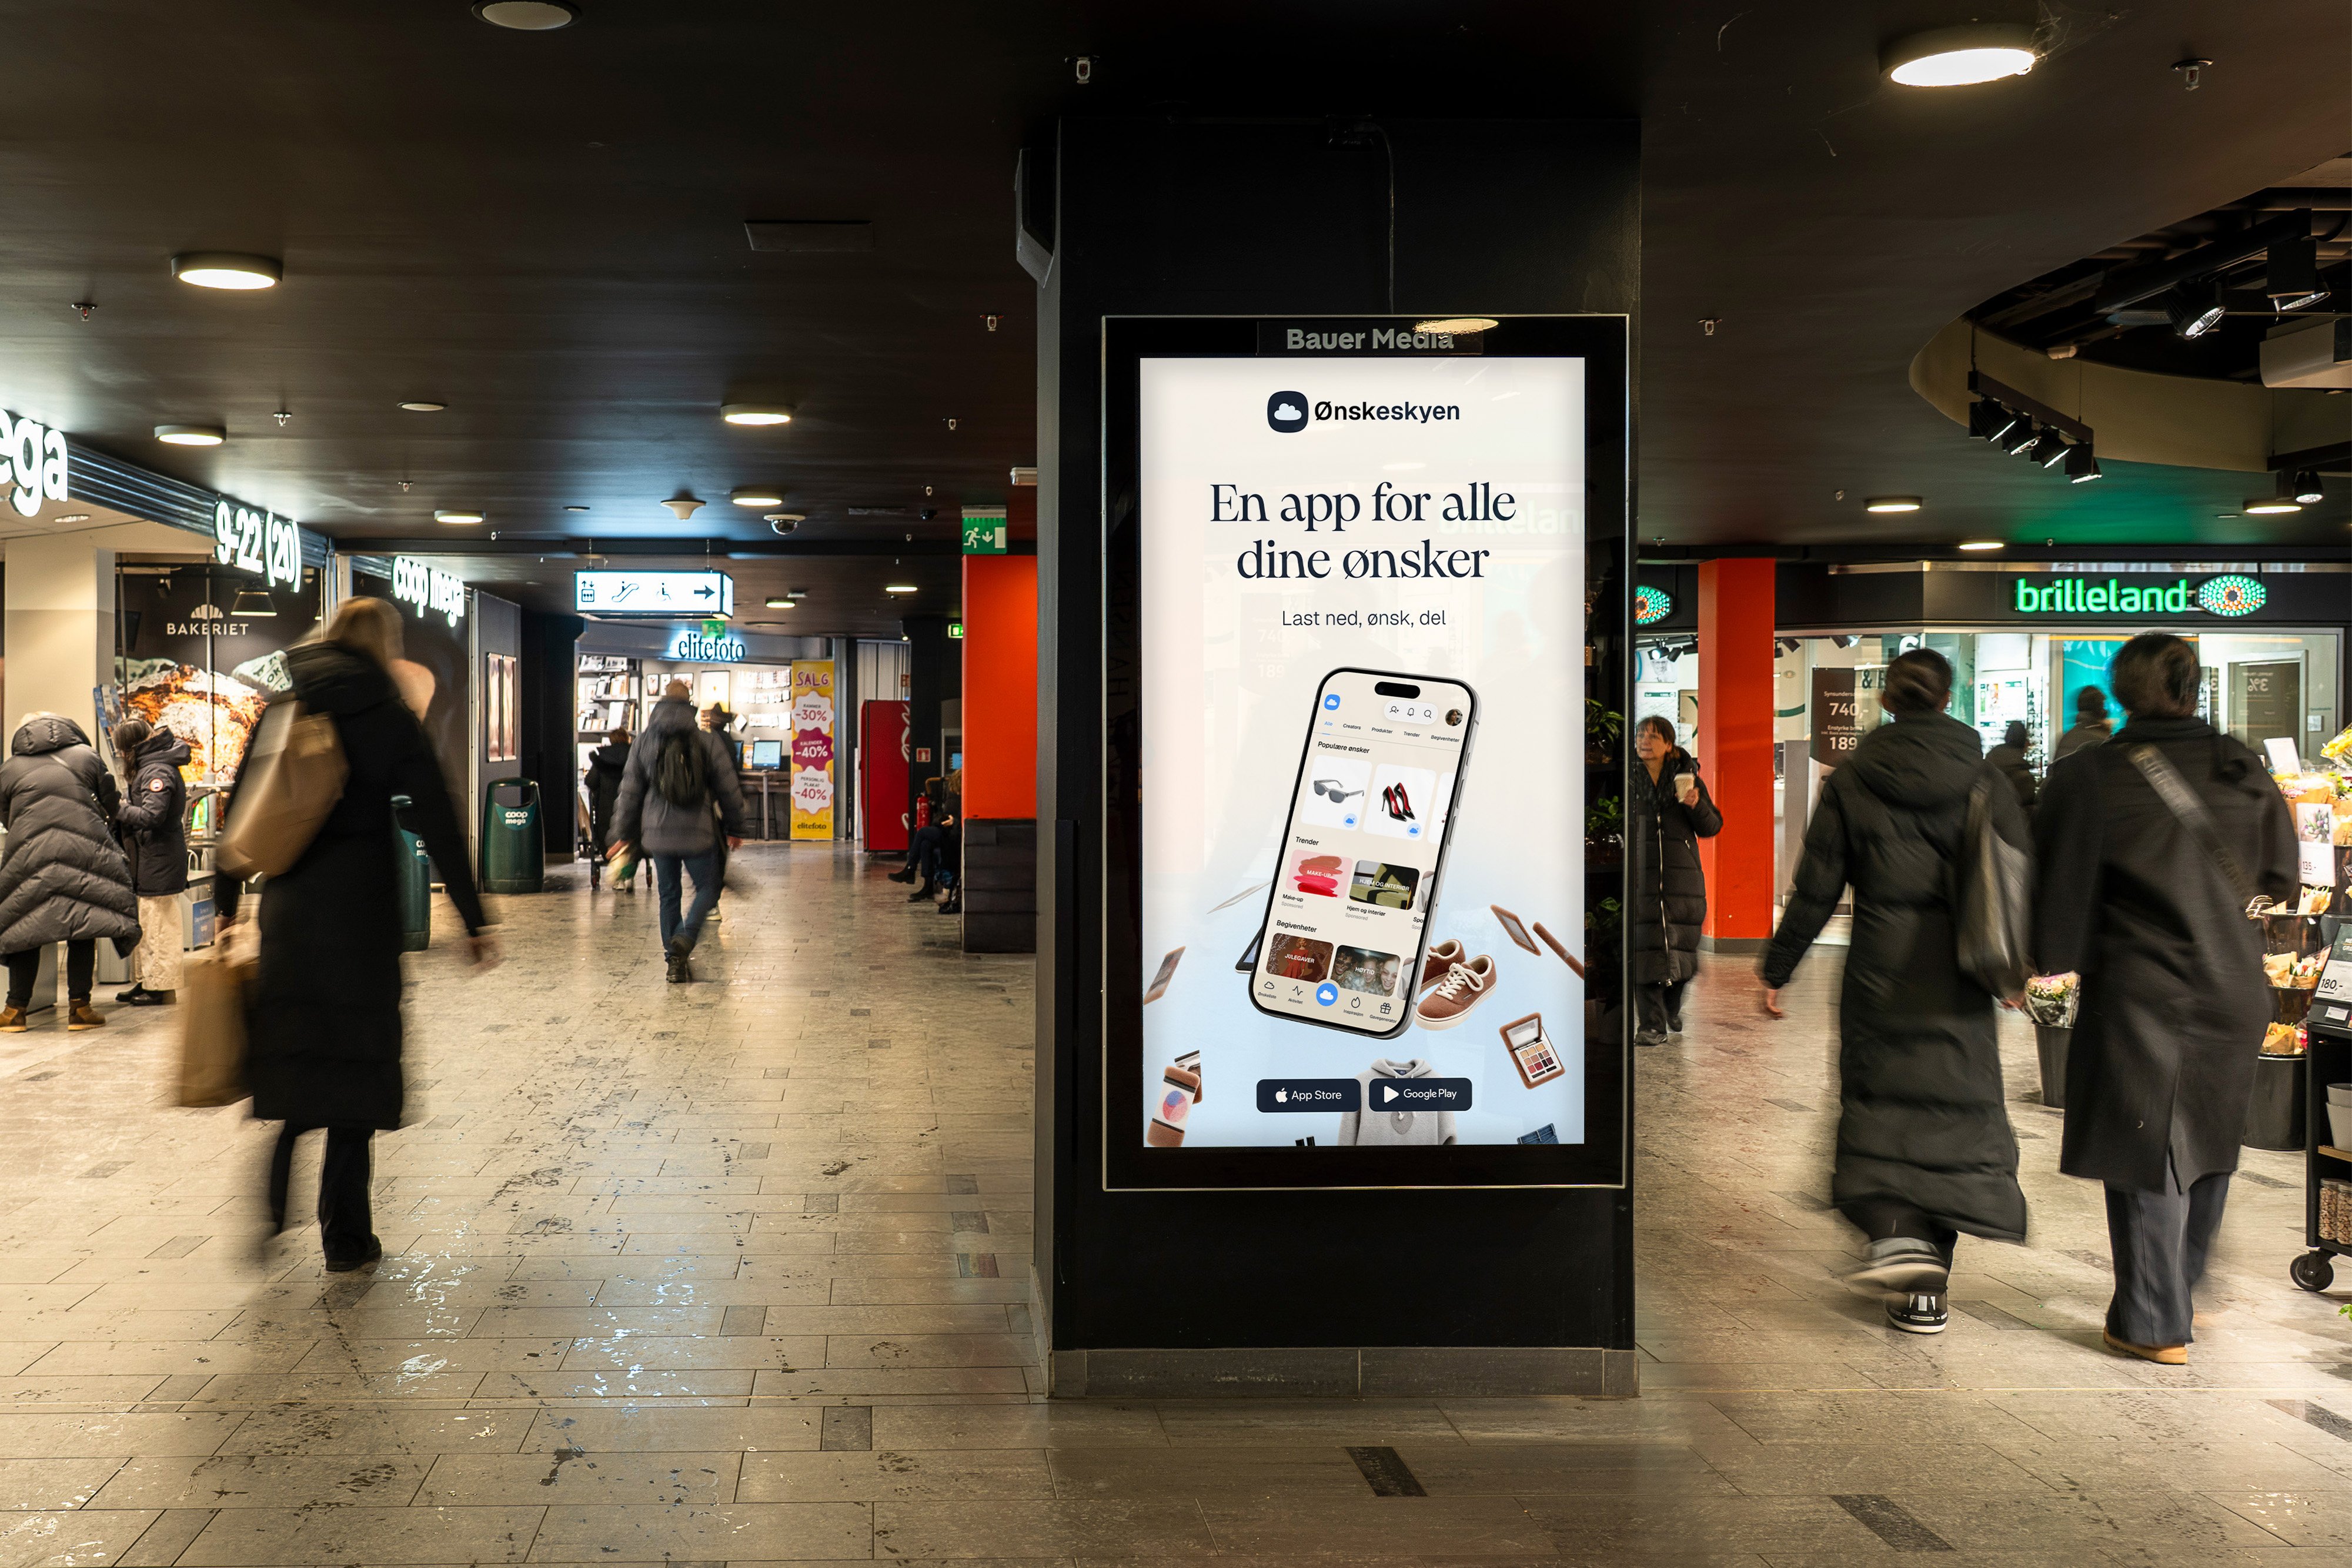
Nett og butikk flyter sammen
71,7 prosent av norske forbrukere har handlet på nett i løpet av de siste 30 dagene, ifølge PostNords nordiske e-handelsrapport.
Samtidig står den fysiske handelen sterkt. Thon Gruppens 69 norske kjøpesentre hadde 5,5 prosent flere besøkende i 2025 enn året før, samtidig som omsetningen økte med 3,8 prosent.
Det interessante er derfor ikke bare hvor kjøpet skjer, men hvor beslutningen tas. Forbrukeren kan oppdage noe på mobilen, møte merkevaren igjen på vei hjem og ende opp med å handle på senteret, eller motsatt.
Kollektivknutepunkter, handelsområder og kjøpesentre er dermed en del av den samme kjøpsprosessen. Digitale utendørsflater befinner seg midt i flere av disse fysiske møtepunktene.
Kilder: PostNord, E-commerce in the Nordics 2026; Thon Gruppen, kjøpesentertall 2025.
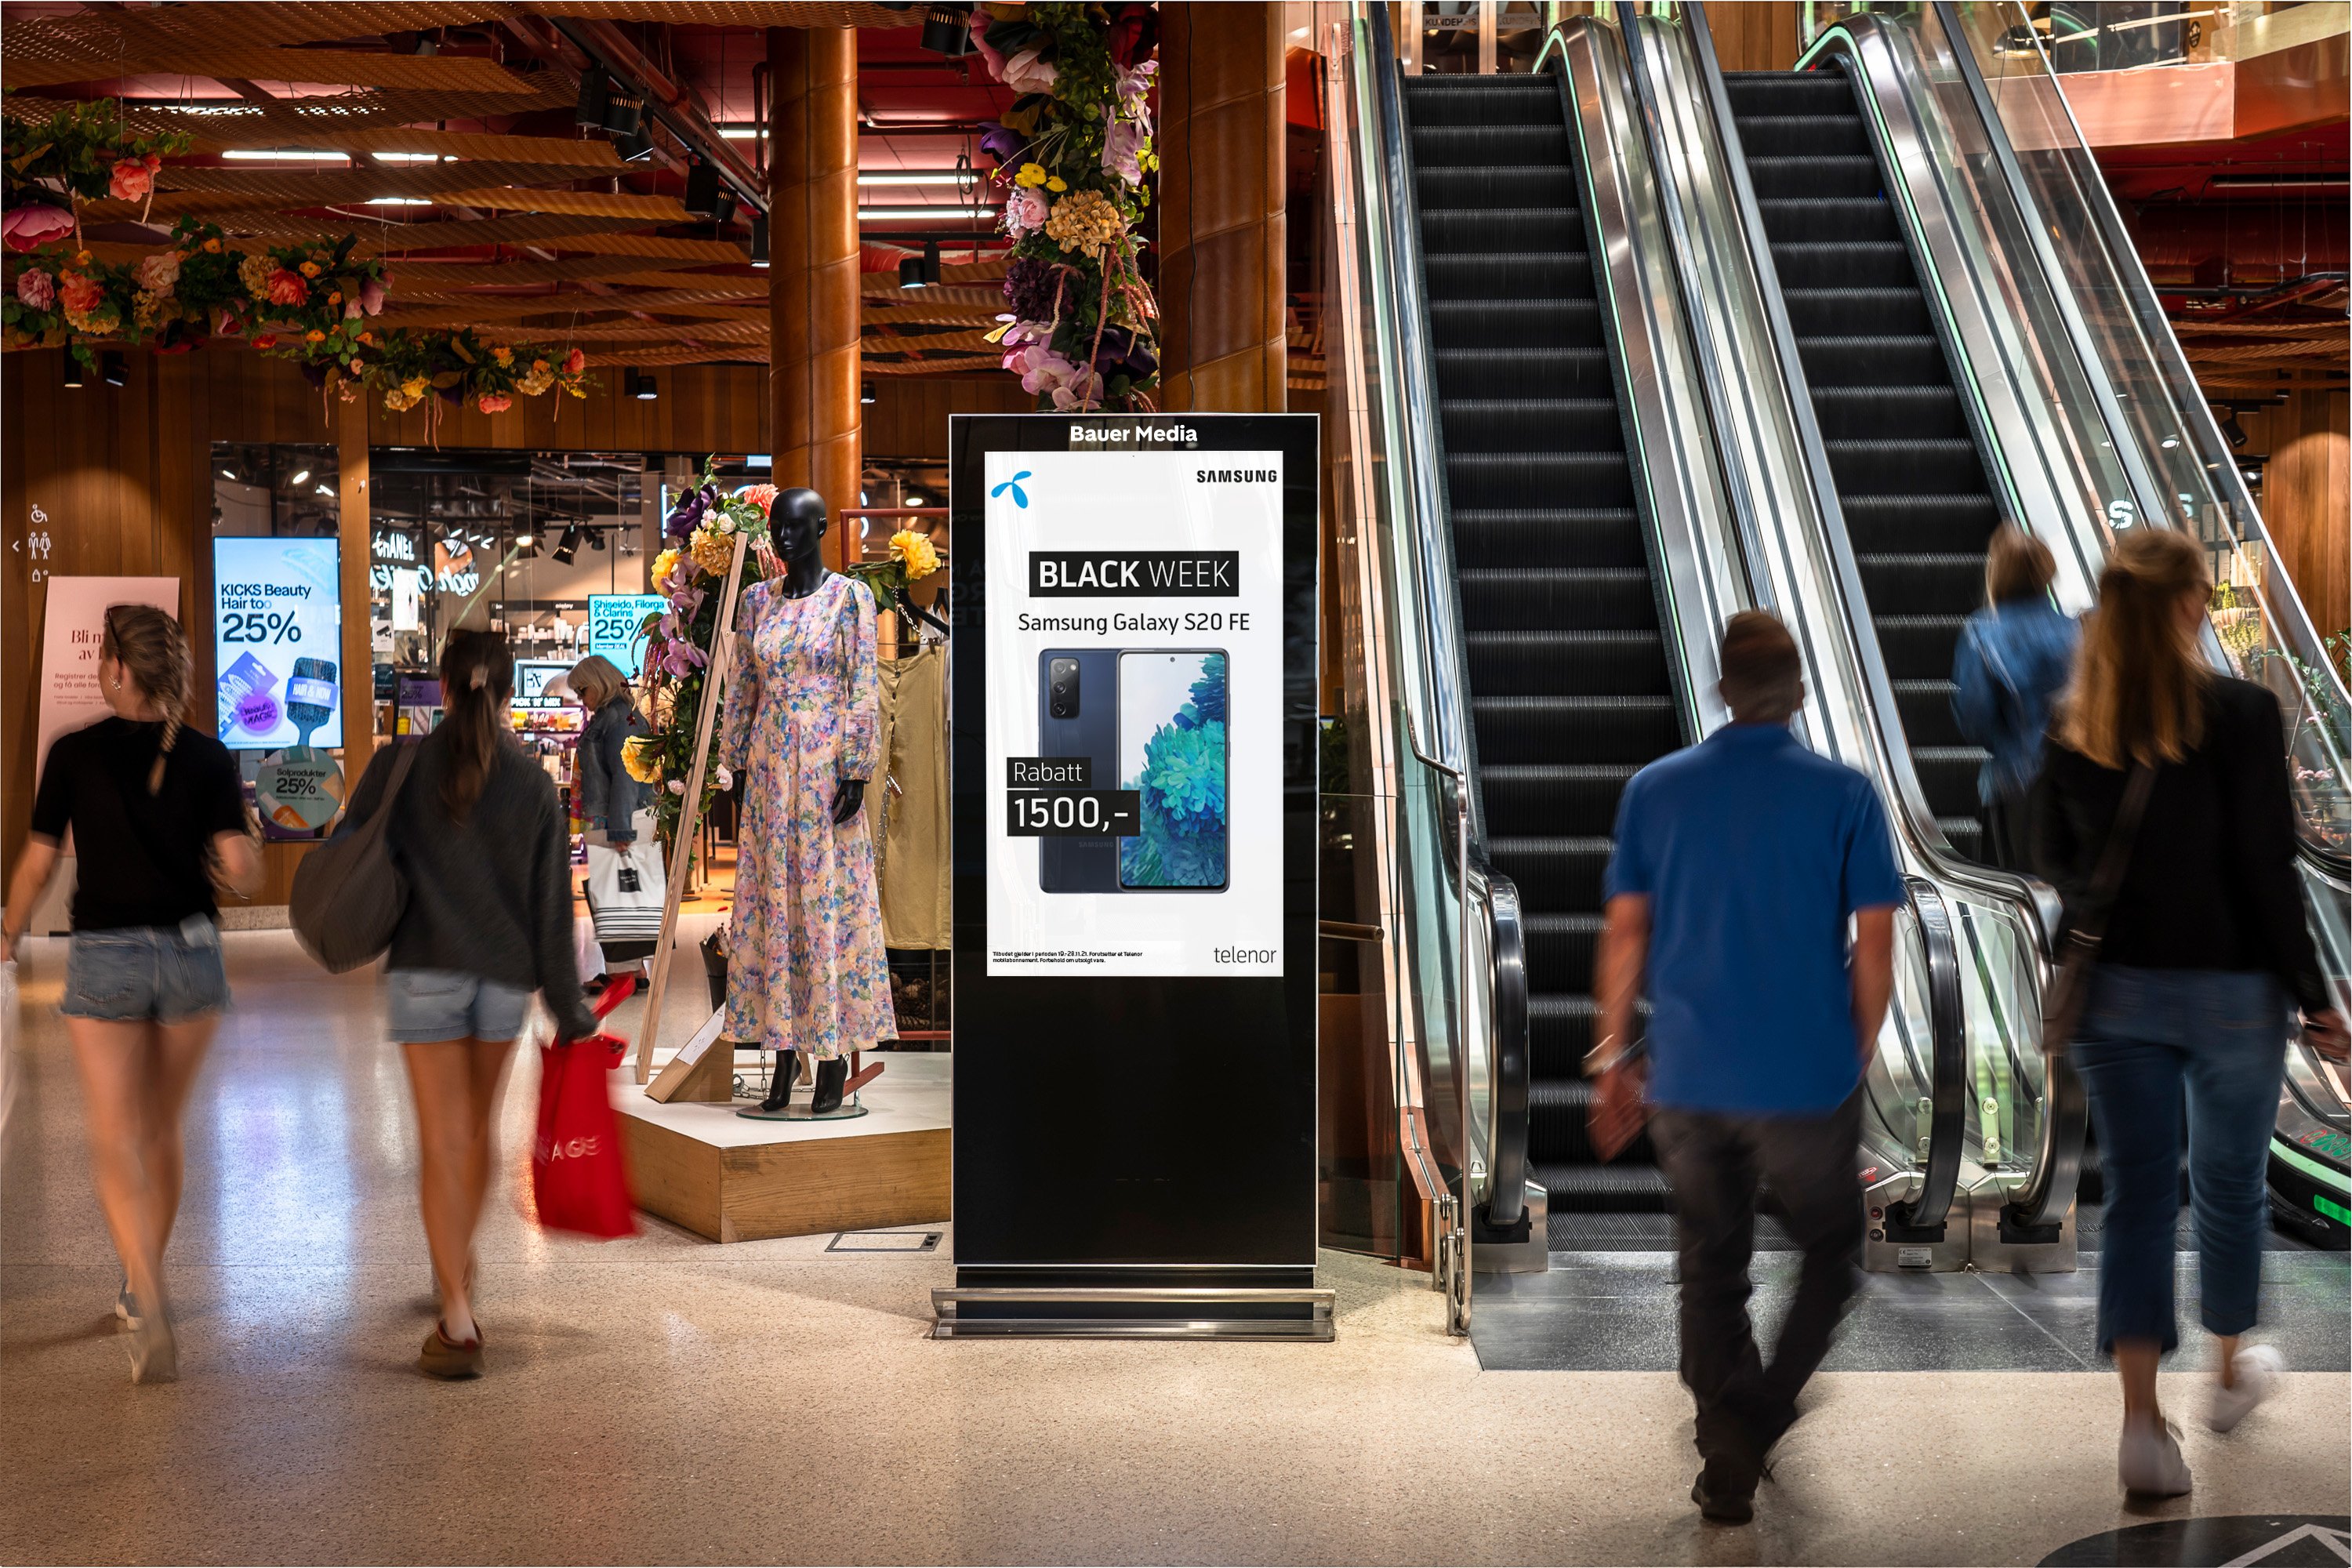
Når alle roper «tilbud»
Black Week er en periode hvor mange aktører kommuniserer samtidig. Da blir ikke bare tilbudet viktig, men også muligheten til å bli sett.
Tall fra Outdoor Impact 2.0, utendørskanalens nye publikumsmåling, viser at VAC-nivået stiger tydelig inn mot jul. I november ligger nivået i gjennomsnitt rundt 9 prosent over referanseuke 11, med ukentlige nivåer mellom 5 og 13 prosent høyere. Utviklingen fortsetter gjennom store deler av desember og topper seg i uke 51.
Det betyr at ukene hvor konkurransen om oppmerksomheten er størst, også er uker hvor potensialet for kontakt med utendørsreklame er høyere enn i en gjennomsnittsuke.
Samtidig befinner digitale skjermer på kjøpesentre, handelsområder og kollektivknutepunkter seg på steder hvor mange allerede er i bevegelse mellom hverdag og handel. Muligheten til å endre budskap underveis gjør også digitale flater relevante i en periode som raskt beveger seg fra Black Week til julehandel og romjul.
Kilde: Outdoor Impact 2.0. VAC = Visibility Adjusted Contacts. Sammenlignet med referanseuke 11.
Merkevaren må vinne før tilbudet gjør det
Black Week forbindes gjerne med pris og konvertering. Men før et produkt havner i handlekurven, må merkevaren først bli sett, gjenkjent og vurdert.
Tre ting å ta med seg inn i høysesongen:
- Start før tilbudet. Når mer av julehandelen flyttes til november, starter også kampen om oppmerksomheten tidligere.
- Tenk på hvor beslutningen tas. Nett, kollektiv, handelsområder og butikk er ikke separate verdener for forbrukeren.
- La kommunikasjonen følge sesongen. Behov og budskap endrer seg raskt fra Black Week til jul og romjul, og kommunikasjonen bør gjøre det samme.
Høysesongen handler med andre ord ikke bare om å vinne selve tilbudsdagen, den handler om å bli lagt merke til på veien dit!
Kilder: NHO Service og Handel: Julehandel 2026, PostNord: E-commerce in the Nordics 2026, Thon Gruppen: Kjøpesentertall 2025 og Outdoor Impact 2.0.
God helg!
Se alle kommende arrangementer her: